
La morosidad de los créditos familiares argentinos volvió a disminuir durante septiembre, según informó el BCRA. El indicador llegó al 12,2%, frente al 12,8% registrado en agosto y 12,9% de julio pasado. La mejora estuvo impulsada principalmente por menores atrasos en tarjetas de crédito y mayores refinanciaciones bancarias.
En las tarjetas, los créditos con incumplimientos superiores a tres meses bajaron del 12,2% al 11,2%. El financiamiento total mediante este instrumento aumentó 2,5% nominal mensual, mientras los saldos morosos retrocedieron 5,7%. Los préstamos personales registraron una mejora menor, aunque su morosidad permaneció elevada, alcanzando todavía el 16,6%.
El Banco Central explicó que parte de la reducción respondió a cambios contables realizados por entidades. Algunos préstamos irregulares fueron retirados de los balances bancarios, mientras aumentaron las operaciones de refinanciación. Por ese motivo, la disminución del indicador no representa necesariamente una recuperación generalizada del pago familiar.
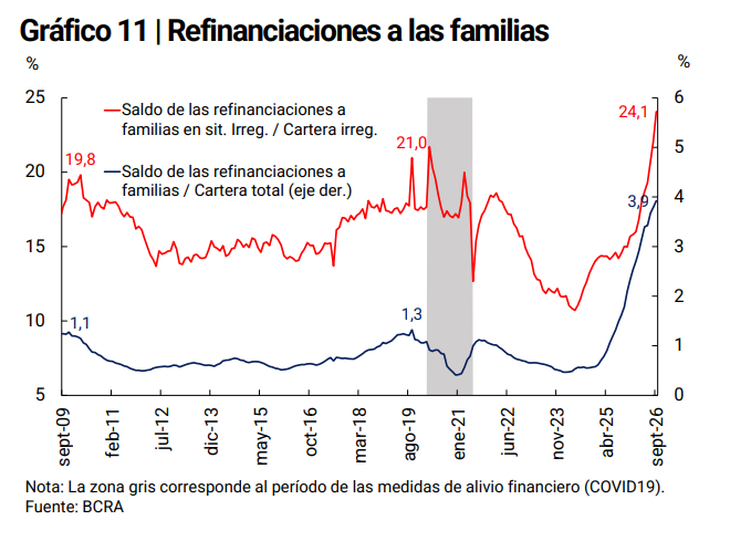
Durante septiembre, los créditos refinanciados representaron el 3,9% del financiamiento total destinado a los hogares. Ese porcentaje supera ampliamente el promedio del 1% registrado durante la década anterior, según datos oficiales. Entre los préstamos que ya presentaban irregularidades, las refinanciaciones alcanzaron el 24,1% de la cartera.
Los atrasos inferiores a 90 días también descendieron y representaron el 2,52% de las deudas. Se trata del nivel más bajo registrado en más de un año para ese indicador financiero. Sin embargo, la morosidad familiar continúa elevada respecto de los valores históricos anteriores a abril de 2026.
A diferencia de los hogares, las empresas registraron otro incremento en sus niveles de morosidad bancaria. El índice empresarial llegó al 3,82%, su valor más elevado desde enero de 2024, según BCRA. El informe identificó menores adelantos y prefinanciaciones de exportaciones, junto con mayores atrasos en créditos hipotecarios.
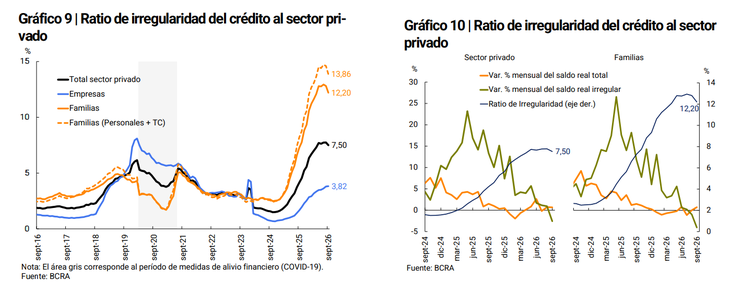
En conjunto, la morosidad del financiamiento bancario al sector privado descendió hasta el 7,5% durante septiembre. Pese a esa baja mensual, el indicador supera ampliamente el 4,2% observado un año atrás entonces. Los proveedores no bancarios registraron una morosidad del 31,8%, según otro relevamiento sobre financiamiento del país.