La Legislatura aprobó el régimen tributario que comenzará a regir el 1° de enero. Los cambios incluyen escalas diferenciadas para pequeños comercios y prestadores de servicios, beneficios para contribuyentes cumplidores y una reducción de la presión fiscal estimada en $19.000 millones.
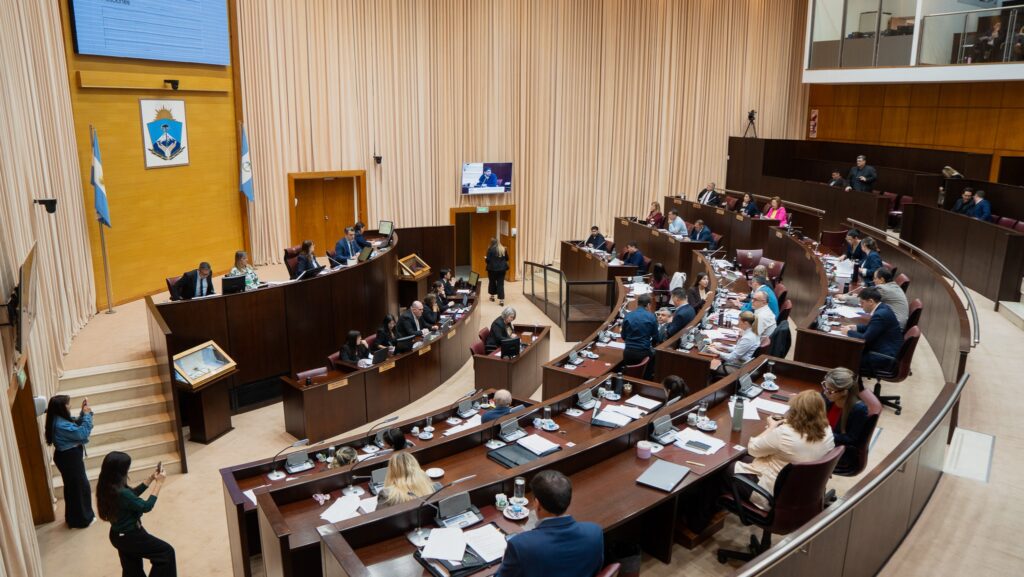
La Legislatura de Neuquén aprobó este miércoles 18 de noviembre la Ley Impositiva 2027, que introduce modificaciones en las alícuotas del impuesto sobre los Ingresos Brutos y establece nuevos beneficios tributarios para distintas actividades económicas.
La iniciativa obtuvo 17 votos a favor y dos en contra durante la 24ª sesión ordinaria. Fue acompañada por los bloques Comunidad, MPN, PRO-NCN, Fuerza Libertaria, Avanzar, Arriba Neuquén, Neuquén Federal y Juntos, mientras que PTS-FIT-U y Cumplir votaron en contra.
El diputado Marcelo Bermúdez, del PRO-NCN, actuó como miembro informante y sostuvo que cerca del 80% de los contribuyentes alcanzados por Ingresos Brutos liquidarán el impuesto con alícuotas inferiores a las vigentes en 2026.
Según explicó durante el debate, las modificaciones representarían un alivio tributario cercano a los 19.000 millones de pesos.
Qué cambia en Ingresos Brutos para comercios y pequeñas empresas
Uno de los principales cambios consiste en la reorganización de las alícuotas aplicadas a las actividades comerciales.
La nueva legislación reduce casi a la mitad la cantidad de alícuotas existentes y establece escalas diferenciadas de acuerdo con los ingresos de los contribuyentes.
Para el comercio minorista, el esquema contempla:
- 2% para actividades con ingresos de hasta 750 millones de pesos.
- 3% para un tramo intermedio de facturación.
- 4% para ingresos de hasta 2.150 millones de pesos.
- 5% como alícuota general para los contribuyentes que superen los parámetros correspondientes.
La Dirección Provincial de Rentas explicó durante el tratamiento en comisión que la reforma también flexibiliza la exigencia de contar con una categorización formal como MiPyME para acceder a determinadas alícuotas reducidas.
La modificación busca ampliar el alcance de esos beneficios entre pequeños establecimientos comerciales.
Servicios: nuevas escalas y alícuotas para distintas actividades
La Ley Impositiva 2027 también modifica el tratamiento tributario de los prestadores de servicios.
En este sector se establece una alícuota del 2% para ingresos de hasta 500 millones de pesos, con escalas posteriores del 3% y del 4% para niveles de facturación que llegan hasta los 1.500 millones de pesos.
Por otra parte, actividades como hotelería, restaurantes, salud, educación y profesiones liberales quedan comprendidas en una alícuota general del 4%.
La reforma contempla además un tratamiento del 1,5% para el sector de comercialización de vehículos nuevos y usados, según lo expuesto por las autoridades de Rentas ante los legisladores.
Construcción y Vaca Muerta: qué establece la nueva normativa
La actividad de la construcción también tendrá modificaciones en su tratamiento impositivo.
El régimen establece una alícuota del 0% para servicios relacionados con la construcción destinados a la obra pública, mientras que se elimina el tratamiento especial que alcanzaba a determinados profesionales vinculados con el sector.
En la actividad hidrocarburífera, la nueva legislación actualiza en un 30% los límites de facturación utilizados para determinar los cambios de alícuotas.
La medida ajusta los parámetros económicos que se aplican a empresas vinculadas con la producción de petróleo y gas.
En tanto, la comercialización mayorista, el transporte, las telecomunicaciones, la industria manufacturera y los servicios financieros mantienen sus alícuotas y tratamientos fiscales vigentes.
Beneficios para quienes cumplieron con sus impuestos en 2026
La normativa incorpora un incentivo destinado a contribuyentes que mantuvieron sus obligaciones tributarias al día durante 2026.
El mecanismo contempla el reconocimiento de un beneficio fiscal de hasta el 20% del impuesto sobre los Ingresos Brutos determinado para ese período, sujeto a las condiciones establecidas por la legislación.
También se actualizan los importes fijos correspondientes al Régimen Simplificado.
Durante el tratamiento legislativo, las autoridades provinciales explicaron que la actualización general de montos fijos responde a la variación de precios y a la necesidad de adecuar los parámetros tributarios para el próximo ejercicio.
La oposición reclamó una reducción mayor de impuestos
La aprobación del nuevo régimen tributario generó diferencias durante el debate.
La diputada Brenda Buchiniz, del bloque Cumplir, cuestionó que la provincia proyecte un resultado fiscal superavitario y consideró que esa situación permitiría aplicar una reducción impositiva más amplia.
La legisladora sostuvo que los recursos provenientes de Vaca Muerta ofrecen margen para aliviar la carga tributaria sobre los contribuyentes.
Por su parte, Bermúdez defendió la iniciativa al señalar que las modificaciones permitirán simplificar las liquidaciones y reducir los errores derivados de la multiplicidad de alícuotas.
La Ley Impositiva 2027 comenzará a regir el 1° de enero, junto con las modificaciones al Código Fiscal provincial aprobadas en la misma sesión.