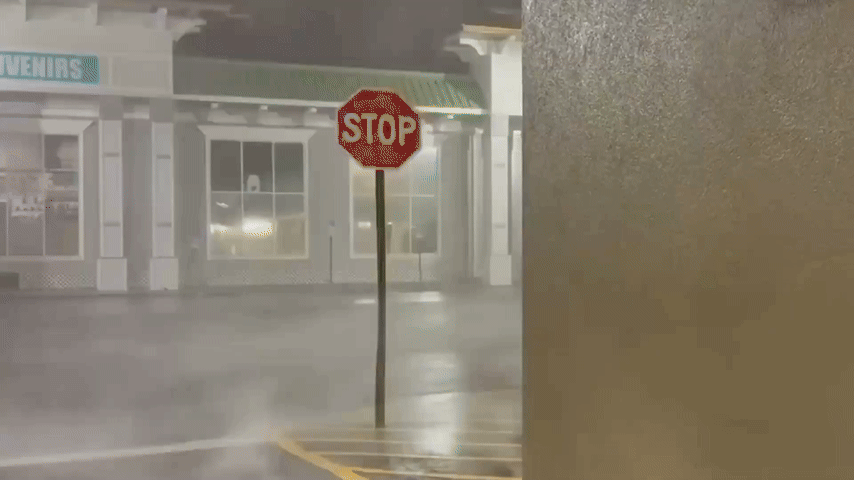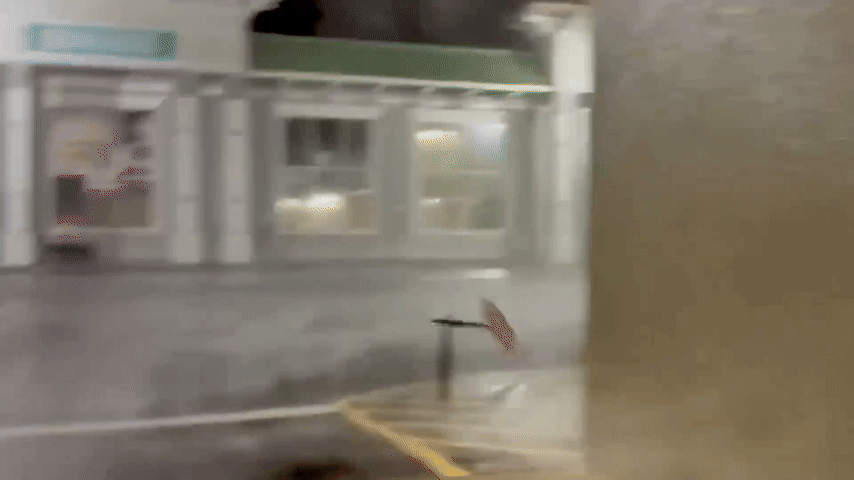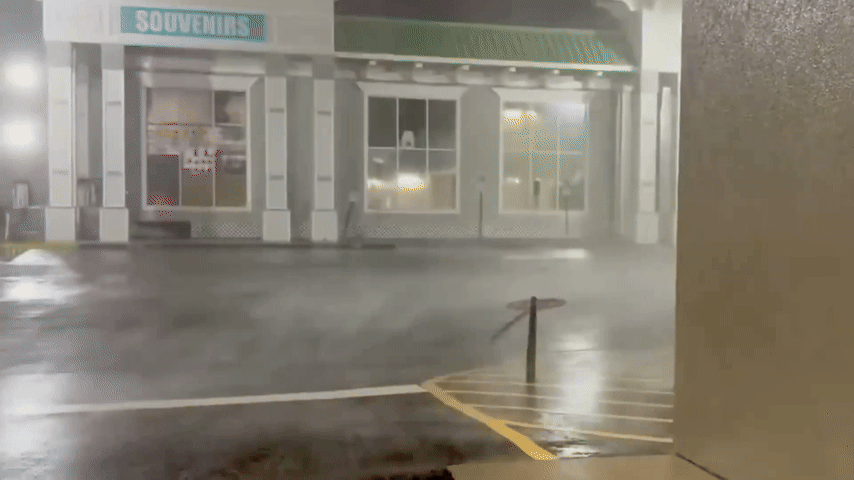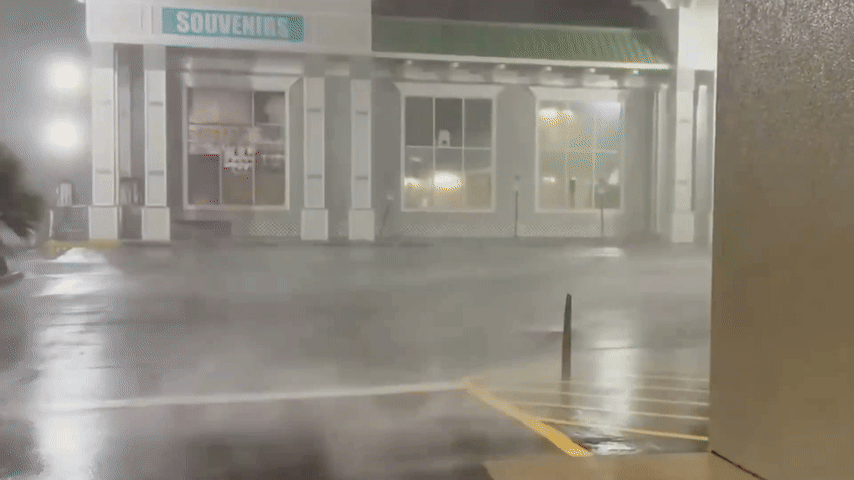
El huracán Isaías golpeó Florida y Alabama: más de 600 mil usuarios sin luz y emergencia federal
El huracán Isaías golpeó Florida y Alabama: más de 600 mil usuarios sin luz y emergencia federal

El crédito al sector privado volvió a mostrar señales de debilidad en Argentina. Durante agosto y septiembre, los préstamos en pesos registraron dos meses consecutivos de caída, en un escenario marcado por las tasas de interés elevadas, el aumento de los problemas de pago y una actividad económica que todavía no logra recuperar dinamismo.
La situación representa un obstáculo para el programa económico del Gobierno de Javier Milei, que necesita una reactivación del financiamiento para impulsar el consumo, la inversión y la actividad productiva.
Los especialistas coinciden en que el futuro del crédito dependerá principalmente de tres variables: la evolución de la inflación, el nivel de morosidad bancaria y el costo real de los préstamos.
Sin embargo, existen diferencias sobre la velocidad de una eventual recuperación. Mientras algunos economistas anticipan una estabilización hacia fin de año, otros advierten que las dificultades de las familias y las empresas podrían prolongar el estancamiento.
Un informe de la consultora Analytica identificó retrocesos en el crédito privado en pesos durante agosto y septiembre.
El estudio señala que, para revertir esa tendencia, será fundamental lo que ocurra con dos segmentos: las tarjetas de crédito y los préstamos personales.
Ambas modalidades tienen una participación relevante en el financiamiento de los hogares y están directamente relacionadas con la capacidad de consumo.
Aunque los créditos hipotecarios y prendarios registraron crecimiento, su evolución no fue suficiente para compensar la debilidad del conjunto del mercado.
La consultora considera que la caída podría detenerse en los próximos meses, pero no proyecta una recuperación importante.
Entre los principales obstáculos menciona las tasas de interés elevadas en términos reales, la morosidad y las dificultades que atraviesan el empleo y la actividad económica.
Uno de los factores que más preocupa al sistema financiero es el aumento de los incumplimientos en el pago de los préstamos.
Cuando crece la cantidad de clientes que no pueden afrontar sus cuotas, las entidades financieras enfrentan mayores riesgos y tienden a ser más cuidadosas al otorgar nuevos créditos.
Esto puede traducirse en tasas más altas, mayores exigencias para acceder al financiamiento o una reducción de los montos disponibles.
Sebastián Menescaldi, director de Eco Go, considera que la morosidad podría alcanzar su punto más elevado durante octubre y noviembre.
Según su análisis, a partir de diciembre podría comenzar a observarse una disminución en los indicadores, aunque parte de esa mejora respondería a cuestiones contables.
El economista explicó que determinados préstamos considerados irrecuperables dejan de figurar en los balances bancarios después de cumplir los plazos correspondientes.
Por lo tanto, una reducción de la morosidad registrada no necesariamente significa que las familias hayan recuperado su capacidad de pago.
El vicepresidente del Banco Central, Vladimir Werning, ofreció una evaluación más favorable sobre la evolución de los créditos impagos.
Según el funcionario, los últimos registros oficiales indicarían que la morosidad alcanzó un punto de inflexión.
Werning vinculó esa evolución con los acuerdos de pago y las reestructuraciones impulsadas por las entidades financieras.
No obstante, para determinar si existe una mejora sostenida será necesario observar si disminuyen efectivamente los incumplimientos y si los bancos vuelven a ampliar su oferta de financiamiento.
La diferencia es importante: una reducción estadística de los préstamos irregulares no equivale automáticamente a una recuperación de los ingresos de quienes mantienen deudas.
El costo de los préstamos constituye otro de los principales obstáculos para la recuperación del crédito.
Aunque algunas tasas comenzaron a mostrar reducciones, los economistas advierten que todavía se mantienen en niveles elevados cuando se las compara con la inflación.
La tasa de interés real permite medir cuánto cuesta un préstamo una vez descontado el efecto de la suba de precios.
Cuando ese costo resulta demasiado alto, las familias tienen menos incentivos para financiar consumos y las empresas encuentran mayores dificultades para invertir.
Hernán Letcher, director del Centro de Economía Política Argentina (CEPA), sostuvo que el Gobierno enfrenta problemas para reducir las tasas porque la inflación todavía condiciona las decisiones financieras.
Desde su perspectiva, la combinación de inflación, morosidad y costos elevados impide que aparezcan condiciones de financiamiento suficientemente atractivas para impulsar una recuperación generalizada.
Dentro del mercado financiero, los préstamos hipotecarios aparecen como uno de los segmentos con mejor desempeño.
También los créditos prendarios muestran una evolución positiva, según el análisis de Analytica.
Sin embargo, los especialistas advierten que estos avances no necesariamente modifican el panorama general.
Letcher señaló que los hipotecarios todavía tienen una participación limitada dentro del conjunto del crédito, por lo que su crecimiento no alcanza para impulsar por sí solo una recuperación amplia del financiamiento.
El problema central continúa concentrado en los préstamos personales y las tarjetas, dos herramientas utilizadas por los hogares para afrontar gastos y financiar compras.
Mientras esos segmentos no recuperen dinamismo, será difícil que el crédito se convierta en un motor importante del consumo.
En medio de este escenario, el ministro de Economía, Luis Caputo, defendió la política fiscal del Gobierno y sostuvo que el contexto financiero internacional presenta condiciones desfavorables.
Durante una entrevista en el streaming Carajo, afirmó que las tasas de interés de los bonos del Tesoro de Estados Unidos alcanzaron niveles comparables con los de la década de 1990.
El funcionario mencionó rendimientos cercanos al 5,3% anual para los bonos estadounidenses a diez años y al 5,7% para los de treinta años.
También planteó que, si Argentina hubiera mantenido un déficit fiscal elevado, las necesidades de endeudamiento habrían sido considerablemente mayores.
Según sus estimaciones, obtener financiamiento internacional en esas condiciones podría haber implicado tasas de entre el 14% y el 15% anual para el país.
Se trata de proyecciones formuladas por el ministro para defender el equilibrio fiscal, no de operaciones de endeudamiento efectivamente realizadas.
Los economistas consultados coinciden en que una recuperación sostenida del crédito requiere una combinación de condiciones favorables.
La inflación debería continuar desacelerándose, las tasas reales tendrían que reducirse y los ingresos de las familias deberían mejorar para disminuir las dificultades de pago.
Analytica anticipa que el retroceso podría detenerse, aunque sin una recuperación fuerte.
Menescaldi observa posibilidades de mejora si se consolida la baja de las tasas y disminuyen los indicadores de morosidad.
Letcher, en cambio, considera que todavía no existen condiciones para una reactivación generalizada de la demanda de préstamos.
La incertidumbre también está vinculada con el comportamiento de la economía real: sin una mejora del empleo y de los salarios, resulta difícil que los hogares puedan asumir nuevas obligaciones financieras.
El desempeño del sistema financiero tendrá consecuencias sobre el consumo y las posibilidades de inversión de las empresas.
Los préstamos personales y las tarjetas permiten financiar compras, mientras que los créditos productivos facilitan la adquisición de maquinaria, equipamiento y capital de trabajo.
Por eso, una recuperación del financiamiento podría contribuir a mejorar la actividad económica, aunque difícilmente alcance por sí sola para revertir el estancamiento.
El principal desafío es romper el círculo entre ingresos debilitados, dificultades para pagar deudas y tasas de interés elevadas. Mientras esas condiciones persistan, los bancos tendrán menos incentivos para prestar y las familias encontrarán mayores obstáculos para acceder al crédito.
Con las elecciones presidenciales de 2027 en el horizonte, la evolución del financiamiento privado será uno de los indicadores que permitirán evaluar si la desaceleración de la inflación comienza a traducirse en una mejora concreta de la economía.